사정이 어려워지면 가장 먼저 미루게 되는 것이 보험료인 경우가 있습니다.
“한두 달 밀리면 계약이 없어지는 걸까?”
“해지하면 다시 못 들어가는 거 아닌가?”
보험은 밀렸다고 바로 사라지지 않습니다. 다만 방치하면 되돌리기가 점점 어려워집니다. 이번 글에서는 실효와 부활의 구조를 쉽게 정리해 보겠습니다.
바로 없어지지는 않습니다
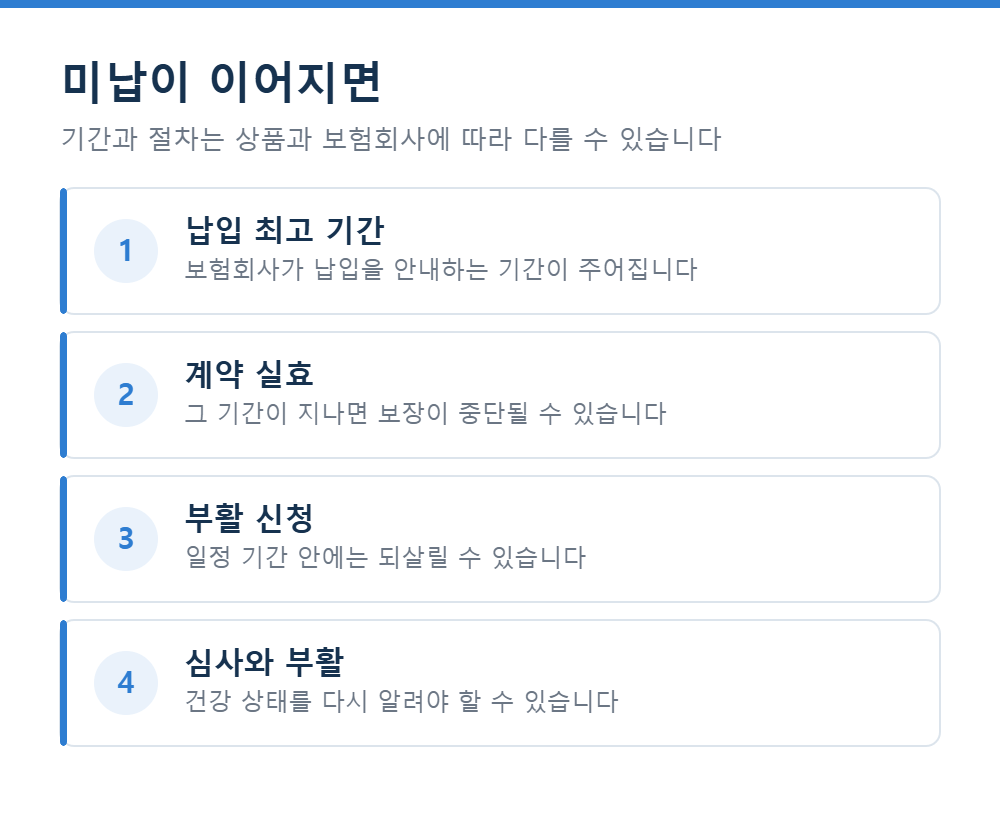
보험료가 밀리면 보험회사는 일정 기간 납입을 안내합니다.
이 기간 안에 납입하면 계약은 그대로 유지됩니다. 밀린 즉시 보장이 사라지는 것은 아니라는 뜻입니다.
기간과 안내 방식은 상품과 보험회사에 따라 다를 수 있으므로, 안내를 받았다면 내용을 확인해 보시기 바랍니다.
실효란 무엇일까?
안내 기간이 지나도 납입이 이루어지지 않으면 계약이 실효될 수 있습니다.
실효는 계약의 효력이 멈추는 상태를 말합니다. 이 상태에서는 사고나 질병이 생겨도 보장을 받기 어려울 수 있습니다.
해지와 다른 점은 완전히 끝난 것은 아니라는 것입니다. 되살릴 여지가 남아 있습니다.
부활 제도
실효된 계약을 다시 살리는 것을 부활이라고 합니다.
일정 기간 안에 밀린 보험료와 이자를 내고 신청하면 계약을 이어갈 수 있습니다. 새로 가입하는 것보다 유리한 경우가 많습니다. 나이가 올라가면 보험료도 올라가기 때문입니다.
다만 부활에도 조건이 있습니다. 건강 상태를 다시 알려야 하고, 그 사이에 생긴 질병이 있다면 심사 결과가 달라질 수 있습니다.
또한 실효 기간에 생긴 사고는 보장 대상이 되지 않는 것이 일반적입니다.
실효 전에 쓸 수 있는 방법
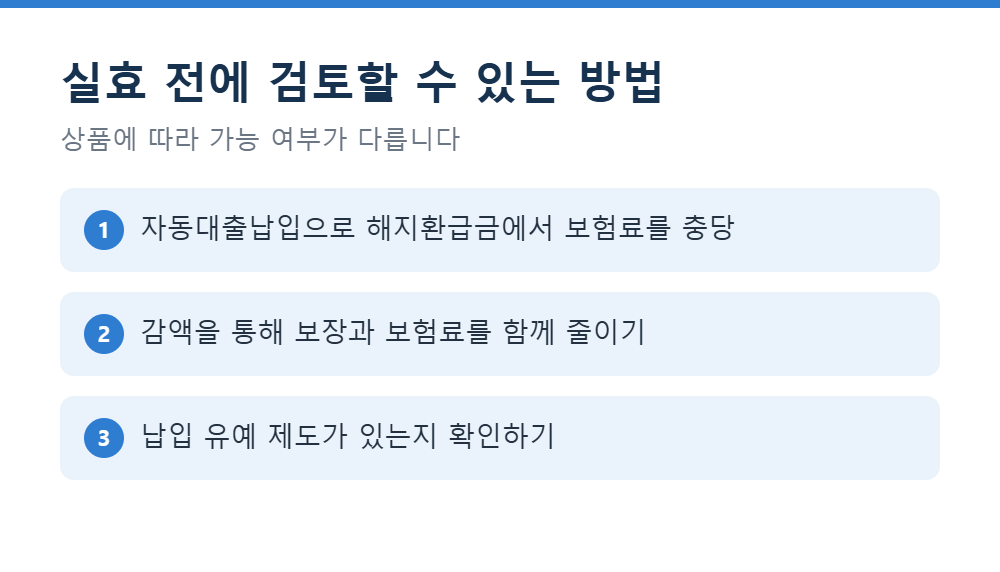
해지환급금이 쌓인 계약이라면 자동대출납입 같은 제도를 활용할 수 있는 경우가 있습니다. 환급금에서 보험료를 대신 내는 방식입니다.
보험료 자체가 부담이라면 감액을 검토할 수도 있습니다. 보장을 줄이는 대신 보험료를 낮추는 방법입니다.
어떤 방법이 가능한지는 상품마다 다릅니다. 밀리기 전에 보험회사에 먼저 문의해 보는 것이 선택지를 넓히는 길입니다.
해지는 마지막에 생각하세요
당장 부담을 줄이려고 해지를 먼저 떠올리기 쉽습니다.
하지만 해지하면 보장이 사라지고, 나중에 다시 가입하려 할 때 나이와 건강 상태 때문에 조건이 달라질 수 있습니다.
유지할 방법을 먼저 확인하고, 그래도 어렵다면 그때 판단해도 늦지 않습니다.
정리
- 보험료가 밀려도 바로 계약이 사라지지는 않습니다.
- 안내 기간이 지나면 실효될 수 있고, 그동안의 사고는 보장되지 않습니다.
- 일정 기간 안에는 부활로 계약을 되살릴 수 있습니다.
- 부활에는 건강 상태를 다시 알리는 절차가 따를 수 있습니다.
- 실효 전에 자동대출납입이나 감액을 먼저 검토해 보세요.
보험료 안내를 받았다면 그 시점이 선택지가 가장 많은 때입니다. 미루지 말고 문의해 보시기 바랍니다.
※ 이 글은 일반적인 정보 제공을 목적으로 작성되었습니다. 구체적인 조건은 개별 상품과 보험회사에 따라 다를 수 있으므로 반드시 해당 보험회사에 확인하시기 바랍니다.
'보험 가이드' 카테고리의 다른 글
| 간병인보험과 간병비보험의 차이|가입 전 확인할 기준 (0) | 2026.09.09 |
|---|---|
| 보험 나이와 상령일이란? 가입 시기가 보험료에 미치는 영향 (0) | 2026.09.09 |
| 보험 계약자·피보험자·수익자 차이|가입 전 꼭 확인하세요 (0) | 2026.09.09 |
| 보험 면책기간과 감액기간이란? 가입 전 알아둘 개념 (0) | 2026.09.08 |
| 보험금 청구 절차와 필요 서류|청구 전 확인할 점 (0) | 2026.09.08 |