대출을 알아보다 보면 마이너스통장이라는 말을 듣게 됩니다.
“신용대출이랑 뭐가 다른 거지?”
“한도만 열어두고 안 쓰면 괜찮은 걸까?”
이름은 익숙한데 구조를 정확히 아는 경우는 의외로 많지 않습니다. 이번 글에서는 마이너스통장의 개념과 신용대출과의 차이를 쉽게 정리해 보겠습니다.
마이너스통장이란?
마이너스통장은 정식으로는 한도대출이라고 부릅니다.
금융회사가 정해준 한도 안에서 필요할 때마다 돈을 꺼내 쓰고, 여유가 생기면 다시 채워 넣는 방식입니다.
통장 잔액이 마이너스로 표시되기 때문에 마이너스통장이라는 이름이 붙었습니다.
신용대출과 무엇이 다를까?
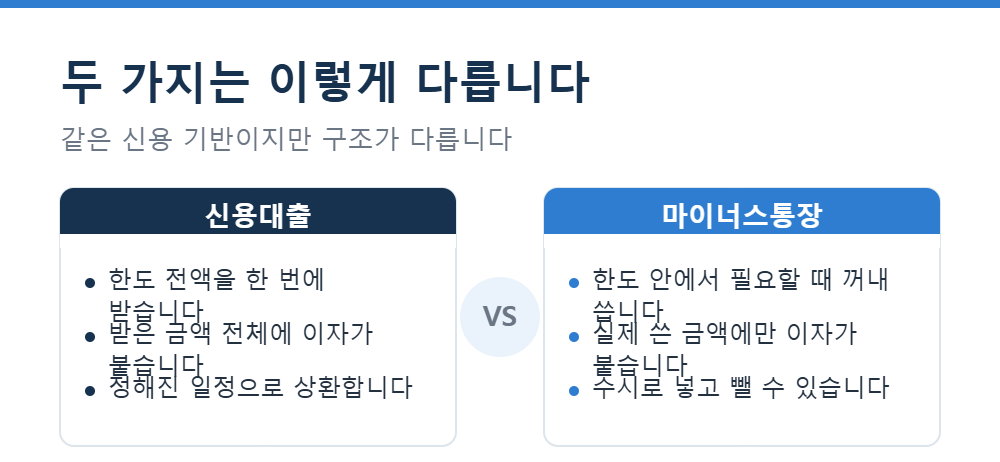
가장 큰 차이는 이자가 붙는 방식입니다.
신용대출은 받은 금액 전체에 대해 이자가 계산됩니다. 반면 마이너스통장은 실제로 꺼내 쓴 금액과 사용한 기간을 기준으로 이자가 붙습니다.
그래서 언제 얼마가 필요할지 모르는 상황에서는 마이너스통장이 편할 수 있습니다.
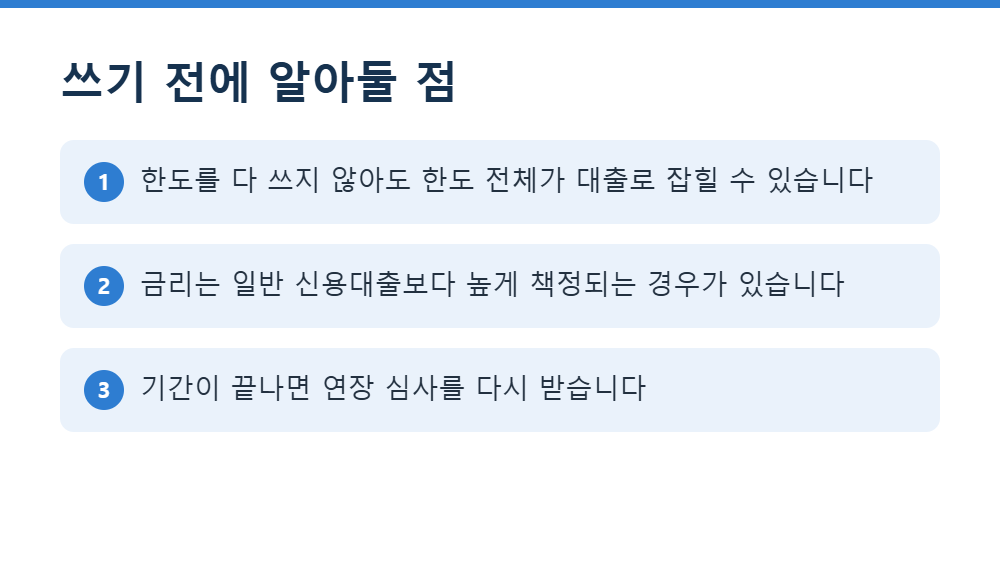
다만 금리 수준은 일반 신용대출보다 높게 책정되는 경우가 있습니다. 조건은 금융회사와 상품에 따라 달라질 수 있으므로 직접 비교해 보는 것이 정확합니다.
한도를 열어두기만 해도 영향이 있을까?
이 부분을 놓치는 분이 많습니다.
마이너스통장은 실제로 쓰지 않아도 한도 자체가 대출로 잡힐 수 있습니다. 다른 대출을 신청할 때 이미 그만큼 빌린 것으로 계산되는 경우가 있다는 뜻입니다.
주택 관련 대출처럼 한도가 중요한 대출을 앞두고 있다면, 쓰지 않는 마이너스통장을 정리할지 미리 확인해 보는 것이 좋습니다.
기간이 끝나면 어떻게 되나?
마이너스통장은 보통 약정 기간이 정해져 있고, 기간이 끝나면 연장 심사를 다시 받습니다.
이때 소득이나 신용 상황이 달라졌다면 한도가 줄거나 금리가 바뀔 수 있습니다.
한도가 갑자기 줄어들면 이미 쓰고 있던 금액을 갚아야 하는 상황이 생길 수 있으므로, 연장 시점을 알아두는 것이 안전합니다.
이럴 때 유용합니다
- 들어올 돈은 정해져 있는데 나갈 시점이 먼저인 경우
- 금액과 시기를 미리 특정하기 어려운 경우
- 짧은 기간만 자금이 비는 경우
반대로 필요한 금액과 상환 계획이 명확하다면 일반 신용대출이 이자 면에서 유리할 수 있습니다.
정리
- 마이너스통장은 한도 안에서 꺼내 쓰는 한도대출입니다.
- 실제 사용한 금액과 기간에만 이자가 붙습니다.
- 쓰지 않아도 한도가 대출로 잡힐 수 있습니다.
- 약정 기간이 끝나면 연장 심사를 다시 받습니다.
편리한 만큼 습관적으로 쓰기 쉬운 상품이기도 합니다. 한도를 정할 때 필요한 만큼만 열어두는 것이 관리에 도움이 됩니다.
※ 이 글은 일반적인 정보 제공을 목적으로 작성되었습니다. 구체적인 조건은 개별 상품과 금융회사에 따라 다를 수 있으므로 반드시 해당 금융회사에 확인하시기 바랍니다.
'금융 가이드' 카테고리의 다른 글
| 대출을 연체하면 어떻게 될까? 기록과 회복 순서 정리 (0) | 2026.09.09 |
|---|---|
| 대출 신청 서류 총정리|소득·재직 증빙 준비하기 (0) | 2026.09.09 |
| 대출 심사에서 거절되는 이유와 재신청 전 점검 사항 (0) | 2026.09.08 |
| 고정금리와 변동금리, 어떤 기준으로 선택해야 할까? (0) | 2026.09.08 |
| 신용대출과 담보대출의 차이|상황별로 무엇을 선택해야 할까 (0) | 2026.09.08 |