은행에서 대출을 알아보다 보면 같은 상품인데도 사람마다 적용되는 금리가 다른 경우가 있습니다.
“저 사람은 연 4%인데 왜 나는 연 6%일까?”
대출 금리는 단순히 은행이 정하는 숫자가 아닙니다. 개인의 신용상태와 소득, 대출 조건 등 여러 요소가 함께 반영됩니다.
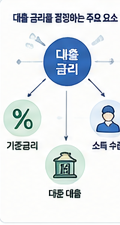
대출 금리를 결정하는 주요 요소
1. 기준금리와 시장금리
대출금리는 한국은행의 기준금리와 금융시장의 금리 상황에 영향을 받습니다.
일반적으로 시장금리가 상승하면 금융회사의 자금 조달 비용도 높아질 수 있고, 이는 대출금리에 영향을 줄 수 있습니다.
2. 개인의 신용상태
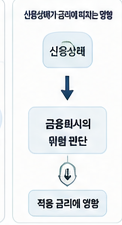
금융회사는 대출을 받을 사람의 상환 가능성을 평가합니다.
신용점수뿐만 아니라 기존 대출, 연체 이력, 카드 사용 및 금융거래 상황 등이 종합적으로 고려될 수 있습니다.
일반적으로 금융회사가 판단하는 상환 위험이 낮을수록 상대적으로 낮은 금리가 적용될 가능성이 있습니다.
3. 소득과 상환 능력
대출에서 중요한 것은 결국 “빌린 돈을 안정적으로 갚을 수 있는가”입니다.
소득 수준과 소득의 안정성, 기존 부채 등을 종합적으로 확인합니다.
따라서 소득이 높다고 무조건 낮은 금리를 받는 것은 아니며, 기존 대출 상황도 함께 영향을 미칠 수 있습니다.
4. 대출 상품의 종류
신용대출, 주택담보대출, 전세자금대출 등 상품에 따라 금리 구조가 다릅니다.
담보가 있는 대출은 일반적으로 신용만으로 받는 대출과 다른 기준으로 심사가 이루어집니다.
낮은 금리를 받으려면?
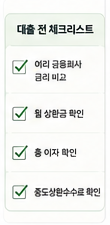
대출을 받기 전 다음 사항을 확인하는 것이 좋습니다.
- 여러 금융회사의 조건 비교하기
- 기존 고금리 대출 여부 확인하기
- 연체 없이 금융거래 유지하기
- 본인의 소득과 부채 상황 점검하기
- 변동금리와 고정금리의 차이 확인하기
마무리
대출 금리는 단순히 신용점수 하나로 결정되지 않습니다.
시장 상황과 개인의 소득, 부채, 신용상태, 대출 상품의 특성이 함께 반영됩니다.
대출을 신청하기 전에는 “어디가 가장 낮은 금리인가”만 보기보다 내가 실제로 적용받을 수 있는 조건을 비교하는 것이 중요합니다.
'금융 가이드' 카테고리의 다른 글
| 정부지원 대출 종류와 신청 순서|햇살론·새희망홀씨 조건 비교 (0) | 2026.08.30 |
|---|---|
| 프리랜서 대출 소득증빙|소득금액증명원과 인정 소득 계산 (0) | 2026.08.30 |
| 직장인 대출 종류 비교|신용대출·마이너스통장·담보대출 선택 기준 (0) | 2026.08.30 |
| 신용점수 올리는 방법|KCB·NICE 평가 항목과 기간별 우선순위 (0) | 2026.08.30 |
| 원금균등상환 vs 원리금균등상환|총이자 차이와 선택 기준 (0) | 2026.08.30 |